

La Corte de Constitucionalidad (CC) otorgó una suspensión provisional de las nuevas normas de registro de contadores emitidas por la Superintendencia de Administración Tributaria (SAT).
Esto deriva de un amparo presentado por el Instituto Guatemalteco de Contadores Públicos y Auditores y el ciudadano Marco Tulio Francisco Bautista Stewart en contra de 8 de 19 artículos de las nuevas disposiciones de la SAT que habían entrado en vigencia desde el 8 de mayo. Además, se impugnó la totalidad de los artículos de la resolución del ente recaudador.
La SAT publicó en mayo en el Diario de Centro América (DCA) la Resolución SAT-DSI-589-2026 «Las disposiciones para los contadores y registrados ante la SAT».
Estos fueron los artículos que objeto de la impugnación, aunque también se solicitó la totalidad de los artículos de la resolución.
Artículo 1 sobre «Objeto de la resolución» que normaba lo relativo al registro, funciones, obligaciones y responsabilidades de los peritos contadores y contadores públicos y auditores que presten sus servicios a los contribuyentes y responsables tributarios y su relación con la SAT en las operaciones contables que produzcan efectos tributarios.
Contadores Públicos y Auditores que presten sus servicios a los contribuyentes y
responsables tributarios y su relación con la SAT en las operaciones contables que produzcan efectos tributarios
Artículo 2 sobre «Definiciones» de diversos conceptos relacionados con el ejercicio de los contadores, auditores y su relación con la SAT.
De la Sección 1 sobre Procedimientos de la inscripción y actualización, el artículo 3 que dice «Ejercicio: Las operaciones contables que produzcan efectos tributarios solo podrán ser ejercidas por el perito contador o por el contador público y auditor que haya gestionado su inscripción en el Registro de Contadores de la SAT».
El artículo 5 sobre actualización que establecía que la SAT proporcionaría un proceso de actualización de conocimientos a los contadores registrados mediante capacitaciones que se coordinarán periódicamente.
Asimismo, indicaba que el contador registrado debía actualizar sus datos anualmente y acreditar aprobación del curso de actualización de conocimientos tributarios. Esta actualización se iba a realizar durante el mes de aniversario del nacimiento del profesional.
También ordenaba a la Intendencia de Atención al Contribuyente crear la metodología
capacitación y evaluación para los contadores registrados.
El artículo 6 es sobre los «Impedimentos para actuar como contador registrado». Esto incluye a quienes tienen incapacidad civil conforme a la ley, los que hubieran sido condenados por un tribunal en sentencia firme y ejecutoria, por alguno de los delitos contra el régimen tributario, o por delito común ejecutado propia y directamente en contra de la SAT por parte del perito contador y contador público y auditor, y no haber sido condenado por delitos relacionados con la actividad contable y régimen tributario guatemalteco.
También a quienes tuvieran incumplimiento de sus obligaciones tributarias, con declaraciones omitidas, que sean deudores morosos de tributos o que se les esté reclamando por adeudos tributarios en la vía de lo económico coactivo.
El artículo 8 sobre las «Obligaciones de los contadores registrados».
El artículo 12 sobre responsabilidad que ordenaba al contador registrado ser responsable conforme lo establecido en los artículos 82 y 95 del Código Tributario.
El artículo 13 respecto a la «Relación laboral» donde se indicaba que el contador registrado, cuando se encuentre en relación de dependencia con el contribuyente, debe aplicar lo dispuesto en el Decreto 10-2012, Ley de Actualización Tributaria.
FALLO DE LA CC
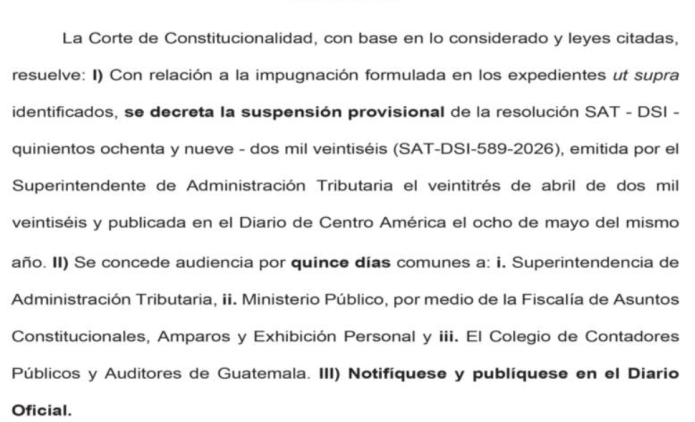
Según se lee en el fallo de la CC, los expedientes 5777-2026 y 6797-2026 contienen las solicitudes de impugnación por considerar inconstitucional las disposiciones de la SAT.
«Con relación a la impugnación formulada en los expedientes ut supra identificados, se decreta la suspensión provisional de la resolución SAT-DSI-589-2026, emitida por el Superintendente de Administración Tributaria el 23 de abril de 2026 y publicada en el Diario de Centro América el 8 de mayo del mismo año», reza el fallo del máximo tribunal.
Además, se concede una audiencia por quince días comunes a la SAT y al Ministerio Público (MP), por medio de la Fiscalía de Asuntos Constitucionales, Amparos y Exhibición Personal y al Colegio de Contadores Públicos y Auditores de Guatemala.
En la nota de La Hora «Las nuevas normas del registro de contadores de la SAT y el caso de un profesional que estaría vinculado con el mexicano Fernando Farías«, se informaba de las nuevas disposiciones de la SAT.
Estas normas de registro de contadores y auditores fueron anunciadas una semana después de darse a conocer que un contador guatemalteco estaría vinculado con el mexicano Fernando Farías, detenido en Argentina con un DPI falso.
Este caso derivó en capturas por parte de las autoridades guatemaltecas a dos trabajadores del Registro Nacional de las Personas (Renap) sospechosos de emitir el documento falso.