
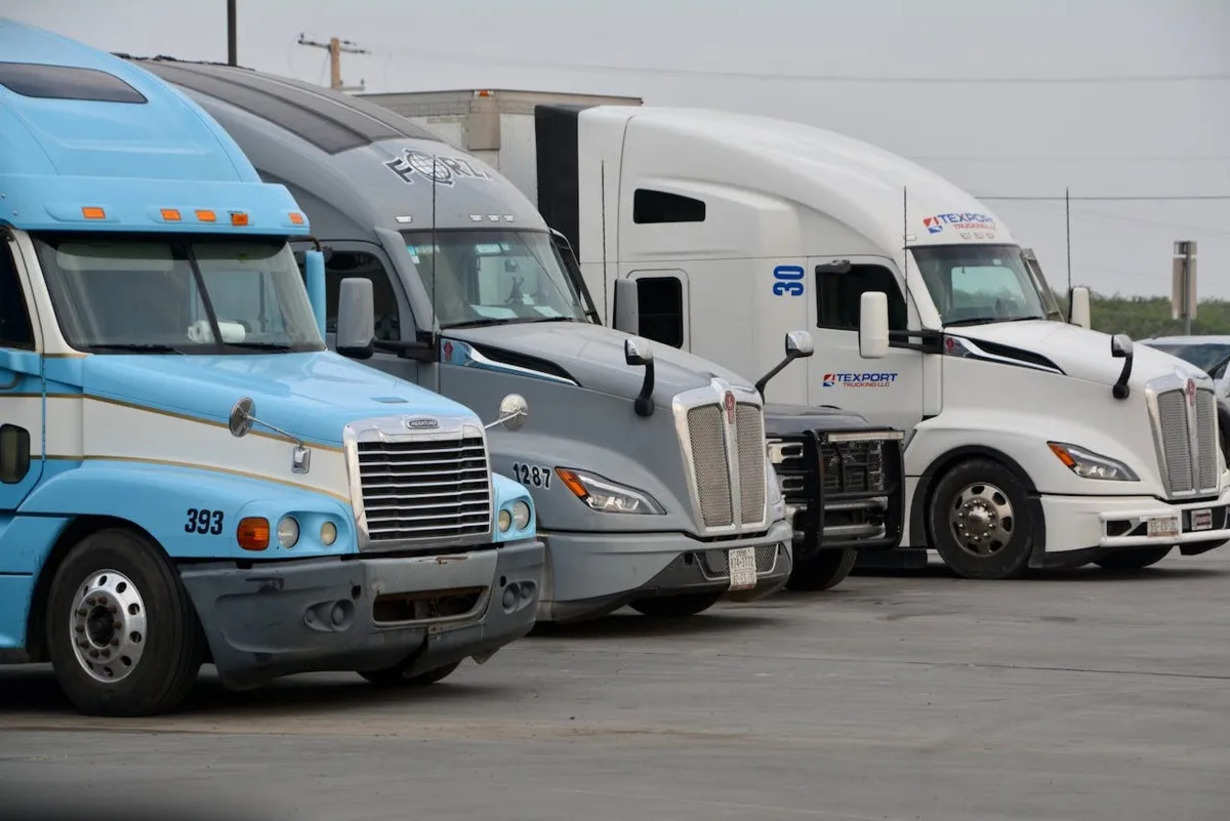
El sector formal de transporte de carga puso sobre la mesa una advertencia sobre uno de los efectos menos visibles del Decreto 22-2026, aprobado por el Congreso para eliminar temporalmente el IVA y el Impuesto a la Distribución de Petróleo (IDP) de los combustibles.
La gremial sostiene que, aunque la medida busca reducir el precio que pagan los consumidores en las estaciones de servicio, también puede modificar la forma en que las empresas del sector manejan su crédito fiscal.
La postura fue difundida este viernes 25 de septiembre por la Coordinadora Nacional de Transportes, en representación de las gremiales, empresas y transportistas que integran la Unidad Gremial Estratégica del Transporte de Carga de Guatemala.
El pronunciamiento se produce mientras el Organismo Ejecutivo debe analizar los decretos 21-2026 y 22-2026, aprobados por el Congreso como respuestas al incremento de los precios de los combustibles.
El Decreto 21-2026 establece precios máximos de referencia de Q39 por galón para el diésel, Q39 para la gasolina regular y Q41 para la gasolina superior, mediante un mecanismo de apoyo temporal de Q2 mil 500 millones. La medida tendría vigencia hasta el 31 de diciembre de 2026.
Por su parte, el Decreto 22-2026 establece una exención temporal del IVA y del IDP para la gasolina superior, gasolina regular, diésel y gas oil. La normativa fue aprobada el 22 de septiembre con 148 votos y establece que la exención estaría vigente hasta el 31 de diciembre de este año.
Comunicado pic.twitter.com/7wGvszlSih
— Coordinadora Nacional de Transportes, Guatemala (@CNT_GUATEMALA) September 25, 2026
¿CUÁL ES LA PREOCUPACIÓN DE LOS TRANSPORTISTAS?
La gremial sostiene que el diésel constituye uno de los principales costos de operación de las empresas de transporte pesado y estima que representa entre el 35% y 44% de los costos directos de cada viaje.
Por esa razón, argumenta que cualquier modificación en la estructura tributaria de los combustibles tiene consecuencias sobre la operación de las empresas que trasladan mercancías entre los centros de producción, distribución y comercialización.
El punto central de su postura, sin embargo, está en el IVA.
Las empresas formalmente establecidas utilizan el sistema de débito y crédito fiscal del IVA. En términos generales, el IVA pagado en determinadas compras puede constituir crédito fiscal y compensarse con el débito fiscal generado por las ventas o prestación de servicios gravados.
Los transportistas señalan que, si el combustible se adquiere bajo una exención de IVA, la factura correspondiente ya no incluiría ese impuesto y, por lo tanto, tampoco generaría crédito fiscal por esa compra.
Vamos presenta objeciones al subsidio para combustibles y busca frenar su traslado al Ejecutivo
EL ARGUMENTO DE LA GREMIAL
Según la Coordinadora Nacional de Transportes, el problema surge porque las empresas de transporte continuarían prestando servicios gravados con el 12% de IVA a sus clientes, pero dejarían de acumular el crédito fiscal correspondiente a una parte importante de sus gastos operativos.
La gremial sostiene que esto podría aumentar el monto de IVA que las empresas deben liquidar ante la Superintendencia de Administración Tributaria (SAT), reduciendo la liquidez disponible para mantener sus flotas en funcionamiento.
En su comunicado, el sector plantea que el ahorro que se obtiene al momento de comprar el diésel no necesariamente representa, desde su perspectiva, una reducción equivalente en el costo integral de la operación, debido al tratamiento tributario que tendría esa compra.
Por ello, los transportistas piden que el Ejecutivo valore el efecto completo de la medida y no únicamente la reducción inmediata que tendría el precio del combustible para el consumidor final.
Crisis por precio de combustibles: diputados logran acuerdo para eliminar impuestos
CONGRESO ESTIMA UNA REBAJA DE HASTA Q6.34 EN EL DIÉSEL
El planteamiento de los transportistas contrasta con el objetivo declarado por el Congreso al aprobar el Decreto 22-2026: trasladar directamente al consumidor la reducción de los impuestos.
Según las estimaciones divulgadas por el Legislativo, la eliminación temporal del IVA e IDP representaría una reducción de hasta Q9.41 por galón en la gasolina superior, Q9.10 en la gasolina regular y Q6.34 en el diésel y gas oil.
El Congreso también estableció que el beneficio de la exención debe trasladarse al precio que paga el consumidor final. La normativa contempla mecanismos de control y establece que la factura electrónica deberá identificar el valor del beneficio aplicado por cada galón despachado.
Esto coloca sobre la mesa dos efectos distintos de la misma medida: por un lado, la reducción inmediata de los impuestos que busca beneficiar al consumidor que compra combustible; por otro, el efecto contable que las empresas que utilizan combustible como insumo deben considerar durante el período de vigencia de la exención.
TRANSPORTISTAS ALERTAN POR LA CADENA DE SUMINISTRO
La Coordinadora Nacional de Transportes también advierte que las consecuencias no se limitarían a las empresas de transporte.
De acuerdo con su postura, el transporte pesado constituye un eslabón fundamental para conectar la producción agrícola, industrial e importadora con los centros de distribución y los puntos de venta.
Por ello, la gremial sostiene que cualquier presión sobre los costos de operación podría terminar reflejándose en las tarifas de los fletes. A partir de ese argumento, advierte que un incremento en los costos logísticos podría trasladarse posteriormente a productos agrícolas, manufacturados y bienes de consumo masivo.
Esta es una proyección planteada por el sector transportista en su comunicado y no una consecuencia establecida por el Decreto 22-2026.
El Congreso, al promover la exención, ha sostenido precisamente que la reducción de los impuestos busca aliviar el impacto que los precios de los combustibles están teniendo sobre la economía de los guatemaltecos.
PIDEN AL EJECUTIVO COMPARAR LOS DOS DECRETOS
Ante este escenario, la Unidad Gremial Estratégica del Transporte de Carga pidió al presidente Bernardo Arévalo tomar en cuenta las implicaciones para la cadena de suministro antes de decidir sobre las medidas aprobadas por el Congreso.
La gremial solicita que se evalúen técnicamente las diferencias entre el Decreto 21-2026 y el Decreto 22-2026, al considerar que ambos mecanismos tienen efectos diferentes sobre el precio de los combustibles y sobre la forma en que se financia o aplica el apoyo.
El Decreto 21-2026 contempla un mecanismo de estabilización mediante precios máximos de referencia y un fondo de Q2 mil 500 millones. De ese monto, Q1 mil 280 millones están vinculados con recursos relacionados con devolución de crédito fiscal del IVA, mientras que Q1 mil 220 millones corresponden a otras fuentes presupuestarias.
El Decreto 22-2026, en cambio, opta por eliminar temporalmente el IVA y el IDP de determinados combustibles y establece que el beneficio debe reflejarse directamente en el precio final.
Crisis de combustibles: ¿se acaba la exoneración y luego qué viene? Esto opinan los expertos
TRANSPORTISTAS PIDEN UNA SOLUCIÓN PERMANENTE
La gremial no se limitó a pronunciarse sobre las medidas actualmente en discusión.
En su comunicado también solicitó al Congreso que, dentro del Presupuesto General de la Nación para 2027, contemple la creación de una Ley del Fondo de Compensación y Estabilización de Precios de los Combustibles.
Según los transportistas, este mecanismo permitiría contar con una herramienta permanente y predecible para responder a futuras fluctuaciones internacionales de los precios de los hidrocarburos.
La propuesta está relacionada con la Iniciativa 6726, que plantea la creación de un fondo de compensación para reducir la volatilidad de los precios de los energéticos en el mercado interno y brindar herramientas al Ministerio de Energía y Minas para actuar frente a las variaciones internacionales.
Mientras tanto, el Ejecutivo tiene sobre la mesa dos mecanismos aprobados por el Congreso para enfrentar el encarecimiento de los combustibles. La decisión que adopte determinará cuál de estas herramientas avanzará y bajo qué condiciones se aplicará.
Para el sector de transporte de carga, la discusión no se limita al precio que aparece en el surtidor: también involucra la estructura tributaria de las empresas, su liquidez y el costo de mantener funcionando la cadena logística que abastece al país.