
La Reserva Federal de Estados Unidos volvió a subir este miércoles el costo del crédito y coloca a Guatemala ante un escenario complejo: mientras el Banco de Guatemala mantiene su tasa líder en 3.50% desde febrero, el costo que efectivamente pagan hogares y empresas por los préstamos continúa aumentando.
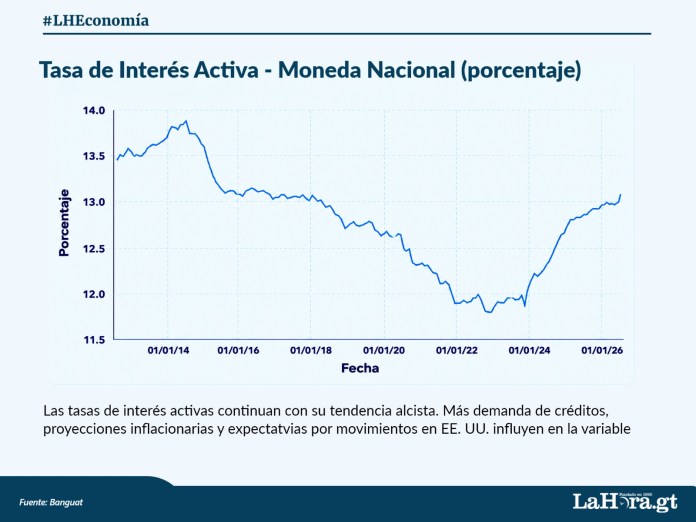
La tasa de interés activa promedio alcanzó 13.08% en agosto, su nivel más alto en cinco años, frente al mínimo de 11.83% registrado en diciembre de 2022. El dato refleja que el comportamiento de la tasa líder no equivale al costo del crédito.
Es por eso que la decisión de la Reserva Federal la Fed añade presión a ese escenario. El banco central estadounidense elevó este 16 de septiembre su tasa en 25 puntos básicos, hasta un rango de 3.75% a 4.00%, mientras mantiene la atención sobre una inflación que continúa elevada.
Para Guatemala, esto no significa que los bancos deban subir automáticamente sus tasas; pero, si implica que una la tasa líder baja local no será sostenible por mucho tiempo.
Mientras tanto, para los analistas las tasas altas son el resultado de una transmisión lenta, una demanda de crédito fuerte y un contexto internacional que volvió a endurecerse.
TRES ETAPAS QUE EXPLICAN EL ALZA
El comportamiento de las tasas permite entender por qué los cambios en la tasa líder no tienen un impacto inmediato.
De 2012 a 2022 el país vivió la etapa del crédito barato. Con inflación controlada, la tasa que cobran los bancos por prestar bajó de 13.5% a 11.83%.
Luego vino el golpe: entre 2021 y 2023 el Banco de Guatemala subió su tasa líder de 1.75% a 5.00% para frenar la inflación mundial, pero ese aumento no se sintió de inmediato en su cuota. Los bancos tardan entre 12 y 18 meses en trasladar el costo, por eso el crédito siguió barato un tiempo y después empezó a encarecerse.
En 2026 el Banco de Guatemala ya bajó su tasa líder a 3.50%, pero la tasa que el usuario de crédito paga sigue subiendo: de 12.96% en enero a 13.08% en agosto. ¿Por qué?
Pedro Prado, analista de la Asociación de Investigación y Estudios Sociales (Asíes) explicó que hay muchas personas y empresas pidiendo prestado y la razón se debe a que el mundo volvió a encarecerse: la Reserva Federal de EE.UU. subió su tasa.
«Con dinero más caro afuera, la banca local no puede bajar lo que cobra adentro», agregó.
Para Prado las tasas son un reflejo de las perspectivas de un crecimiento económico que demanda más crédito, pero también un mundo que vive en mayor incertidumbre por los conflictos internacionales y la volatilidad de los combustibles.
«Esto obligaría a tomar decisiones sobre cómo reorientar los recursos o hacer una nueva evaluación de las perspectivas de crecimiento», dijo el analista.
DEMANDA DE CRÉDITO CRECE
El encarecimiento de los préstamos no ha significado que empresas y hogares hayan dejado de buscar financiamiento.
Según datos del Banco de Guatemala, el crédito no está paralizado, está creciendo. La cartera en moneda nacional ronda Q317.3 mil millones y la cartera total Q431.0 mil millones al 21 de agosto.
El crédito al sector privado creció 12.3% en 2024 y cerca de 10% en 2025. Las empresas siguen pidiendo dinero para crecer y eso sostiene el precio.
Guillermo Díaz, analista de la URL, lo resume: “Hay una mayor demanda de créditos por las previsiones de crecimiento, pero también las empresas han visto subir sus costos».
No obstante, la escalada de los combustibles y el endurecimiento de medidas internacionales sobre el valor del crédito, pueden indicar que las tasas de interés no bajarán en el mediano plazo, agregó el analista.
«Si las presiones inflacionarias ponen en riesgo la meta de inflación, es predecible que la Junta Monetaria vuelva a subir la tasa líder”, dijo Díaz.
DECISIÓN COMPLICA EL CAMINO
Para una economía pequeña y abierta como la guatemalteca, unas tasas estadounidenses más altas restringen el crédito internacional y pueden limitar el margen de maniobra del Banco de Guatemala.
Según los analistas y representantes de la banca, tres factores externos están dificultando que el costo del crédito baje:
1. La Fed sube de nuevo. Este 16 de septiembre, la Fed elevó 25 puntos básicos a 3.75%-4.00%, de forma unánime. Argumentó que la inflación permanece elevada. La Fed proyecta inflación de 3.7% en 2026 y tasa de 4.1% al cierre.
Para Guatemala eso significa que el dinero en dólares sigue caro. Si Guatemala mantiene tasas muy bajas frente a EE.UU., entran dólares que presionan el tipo de cambio y el Banguat debe salir a comprar. Por eso, el espacio para seguir bajando la líder es limitado.
2. Petróleo a más de USD 100. El FMI advirtió que el choque petrolero por la guerra en Oriente Medio ya le recortó a Guatemala su crecimiento a 3.8% para 2026. Petróleo caro es inflación importada. Eso obliga al Banguat a ser prudente.
3. Tasas globales restrictivas. Las condiciones financieras internacionales siguen duras y encarecen el fondeo de la banca local.
Para esta nota, lahora.gt consultó al Banco de Guatemala si estos factores serán determinantes durante la próxima evaluación de la Junta Monetaria sobre la tasa líder. Esta nota se actualizará oportunamente con su respuesta.
¿Guatemala tendrá que aprender a vivir con combustibles caros? El diésel ya supera los Q46
GUATEMALA TIENE COLCHÓN
No todo es negativo. Guatemala no ha visto una explosión de tasas gracias a fundamentos sólidos que destaca el FMI: superávit de cuenta corriente de 4.7% del PIB en 2025, reservas de USD 32 mil 700 millones y deuda pública de solo 27% del PIB.
Las remesas sostienen consumo y liquidez bancaria. Pero generan paradoja: sostienen demanda interna y complican que la inflación baje más rápido.
Para representantes del sector bancario la economía de Guatemala tiene tasas competitivas en préstamos y ahorros. Reconocen que la volatilidad de los combustibles impactará al país, pero el sector está preparado para esos ajustes.
¿Bajarán las tasas pronto? Los analistas coinciden en que sólo si el petróleo cede y la Reserva Federal no decide volver a mover las tasas de interés. De momento, un escenario poco probable.
A la espera de que el Banguat tome una decisión sobre la tasa líder, la recomendación técnica es endeudarse solo para lo productivo, comparar tasa anual total y no asumir que, porque la líder está baja, su cuota también lo estará.