
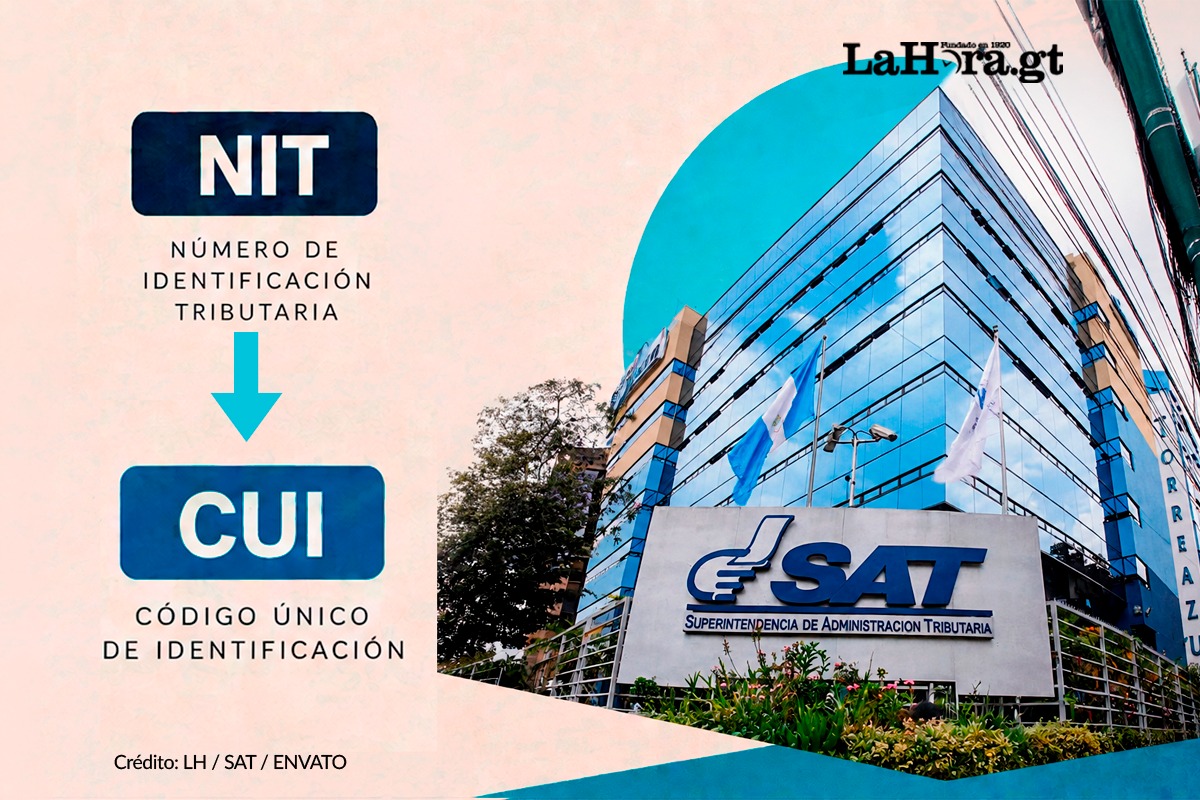
La resolución de la Corte de Constitucionalidad (CC) que dejó sin efecto las acciones contra la armonización del Código Único de Identificación (CUI) con el Número de Identificación Tributaria (NIT) abre el camino para que la Superintendencia de Administración Tributaria (SAT) continúe con la implementación de este proceso, que ya había comenzado para los nuevos contribuyentes.
La decisión de la CC, publicada el 23 de septiembre en el Diario de Centro América, resolvió sin lugar las acciones de inconstitucionalidad planteadas contra la resolución SAT-DSI-393-2025. Con ello, también quedó sin efecto la suspensión provisional que había sido decretada en mayo de 2025.
La resolución cuestionada establece la armonización del NIT con el CUI que aparece en el Documento Personal de Identificación (DPI). La CC precisó que los identificadores armonizados podrán utilizarse en las relaciones tributarias, pero que esto no significa que la SAT pueda exigir el NIT en trámites que no tengan trascendencia tributaria.
DPI podrá ser el número de NIT: CC anula acción de afines a Porras contra resolución de la SAT
UN PROCESO QUE YA HABÍA COMENZADO
Para Óscar Chile Monroy, experto tributario, la decisión de la CC permite que la SAT avance con un proceso que comenzó en octubre de 2023.
Según explicó, desde ese momento la Administración Tributaria empezó a registrar a los nuevos contribuyentes utilizando como NIT los primeros nueve dígitos de su CUI. Posteriormente, la SAT contempló avanzar hacia la utilización de los 13 dígitos que conforman el código.
La propia SAT explica actualmente que los NIT generados desde el 4 de octubre de 2023 están conformados por los primeros nueve dígitos del CUI, mientras que los NIT asignados antes de esa fecha no habían sufrido cambios.
Chile Monroy considera que, con el fallo de la CC, la SAT podrá continuar con la implementación total de la armonización.
¿QUÉ PASARÁ CON QUIENES YA TIENEN NIT?
Uno de los principales cambios dependerá de cuándo fue inscrito el contribuyente ante la SAT.
Chile Monroy divide a los contribuyentes individuales en dos grupos. El primero corresponde a quienes ya estaban inscritos antes de octubre de 2023 y todavía utilizan el NIT que les fue asignado originalmente.
En estos casos, explicó, la SAT sería la encargada de hacer el cambio de oficio en sus registros, por lo que el contribuyente no tendría que realizar un trámite para solicitar la sustitución.
El segundo grupo corresponde a las personas individuales que se inscribieron después de octubre de 2023. Para ellas, la SAT ya había comenzado a utilizar los primeros nueve dígitos del CUI como NIT, por lo que, de acuerdo con el experto, lo que posiblemente hará la institución será completar el registro con los 13 dígitos del CUI.
Esto significa que el cambio no necesariamente implicaría que cada contribuyente tenga que acudir personalmente a una agencia tributaria para solicitar un nuevo número.
SAT explica cómo será la unificación del número del DPI y del NIT
¿HABRÁ PROBLEMAS AL EMITIR FACTURAS?
Otra de las dudas que puede surgir entre los contribuyentes es qué ocurrirá con las facturas y con los documentos en los que todavía aparezca el NIT anterior.
Chile Monroy considera que no debería existir una complicación en este sentido, debido a que los sistemas electrónicos de la Factura Electrónica en Línea (FEL) ya manejan la información relacionada con el CUI y el NIT.
La SAT también contempla actualmente el uso del CUI en determinados casos de facturación. En su información para contribuyentes señala que, cuando una persona individual no cuenta con NIT, puede utilizarse el CUI como identificación del receptor en facturas que superen el monto establecido para consumidor final.
Por ello, el proceso de armonización busca que la información que ya manejan los sistemas tributarios pueda quedar vinculada bajo un mismo identificador.
EL CAMBIO RESPONDE A UNA OBLIGACIÓN LEGAL
Aunque la armonización tiene efectos en los registros tributarios, Chile Monroy señala que el origen de este proceso no estaría propiamente en una decisión de la SAT para mejorar sus mecanismos de fiscalización, sino en una disposición establecida desde la Ley del Registro Nacional de las Personas (Renap).
El artículo 61 de esa normativa establece que el CUI debe ser adoptado de manera obligatoria y progresiva por las dependencias del Estado como número único de identificación de la persona natural y que debe incorporarse para sustituir los números utilizados en los registros públicos de los distintos sistemas de identificación.
Renap explica que el CUI está compuesto por 13 dígitos y permanece invariable durante la vida de la persona. También aclara que comúnmente se le llama “número de DPI”, aunque técnicamente se trata del Código Único de Identificación, mientras que el DPI es el documento físico en el que aparece ese código.
De hecho, el CUI ya es utilizado en distintos registros y documentos estatales. Renap señala que el código se ha incorporado en sistemas como los relacionados con la licencia de conducir, pasaporte y afiliación al Instituto Guatemalteco de Seguridad Social, entre otros.
¿SIGNIFICA ESTO QUE LA SAT PODRÁ FISCALIZAR MÁS INFORMACIÓN?
La decisión de la CC también estableció un límite importante. El hecho de que el CUI pueda utilizarse como identificador tributario no significa que la SAT pueda utilizar esa armonización para acceder a información ajena a las funciones que la legislación le asigna.
La propia CC señaló que la disposición permite a los contribuyentes utilizar los identificadores armonizados, pero no convierte al NIT en un requisito para relaciones que no tengan trascendencia tributaria ni autoriza a la SAT a controlar o fiscalizar información que escape de sus competencias legales.
Chile Monroy, por su parte, no identifica un riesgo adicional para los contribuyentes derivado de que el CUI sea utilizado como identificador tributario, al considerar que este código ya es empleado por otras instituciones públicas.
Cambio del NIT por el DPI: en qué otros documentos también se utiliza este número
¿QUÉ FALTA PARA QUE EL CAMBIO SEA COMPLETO?
Ahora la atención está puesta en la SAT. La resolución de la CC despejó el obstáculo jurídico que había detenido la implementación, pero todavía corresponde conocer cómo la Administración Tributaria ejecutará el cambio para quienes mantienen el NIT anterior.
Chile Monroy considera posible que la SAT emita un comunicado para informar cuáles serán los siguientes pasos y la forma en que continuará la implementación.
Por ahora, la principal diferencia estará entre quienes ya fueron incorporados al sistema con el CUI y quienes todavía tienen un NIT asignado antes de octubre de 2023. En estos últimos casos, el cambio, de acuerdo con el experto tributario, debería realizarse de oficio en los registros de la SAT.
Así, el proceso que comenzó hace casi tres años entra en una nueva etapa luego de que la CC dejara sin efecto la suspensión provisional y declarara sin lugar las acciones que buscaban frenar la armonización del CUI con el NIT.